
En 2026, le malus écologique sur une voiture d’occasion se déclenche dès 108 g/km de CO2 et peut grimper jusqu’à 80 000 €. Point essentiel : ce malus n’est dû qu’une seule fois, lors de la première immatriculation du véhicule en France. Une occasion déjà immatriculée dans l’Hexagone qui change simplement de propriétaire n’est donc pas retaxée. Pour une occasion importée, on applique le barème de l’année de première mise en circulation, réduit de 10 % par année d’ancienneté. Familles nombreuses et personnes en situation de handicap conservent des réductions, voire une exonération totale.
Malus voiture occasion 2026 : ce qui change au 1er janvier
La loi de finances pour 2026 durcit un peu plus le dispositif du malus automobile. Le barème vise toujours à pénaliser les véhicules les plus émetteurs, mais les seuils descendent et les plafonds montent. Pour un acheteur de voiture d’occasion, l’enjeu est de savoir si son véhicule entre dans le champ de cette taxe, et à quel moment elle est réclamée.
Nouveau seuil de CO2 et plafond du malus
Au 1er janvier 2026, le seuil de déclenchement du malus CO2 passe de 113 à 108 g/km. Concrètement, un véhicule émettant 108 g/km de CO2 (norme WLTP) supporte désormais un premier malus de 50 €. À l’autre extrémité de la grille, le plafond du malus CO2 grimpe de 70 000 à 80 000 €, atteint dès 192 g/km. En parallèle, le malus au poids voit son seuil abaissé de 1 600 à 1 500 kg. Les deux taxes restent cumulables, avec un plafonnement global maintenu en 2026, que le gouvernement envisage toutefois de supprimer à l’horizon 2028.
Occasion française ou occasion importée : qui paie ?
C’est la distinction la plus importante et la plus mal comprise. Le malus écologique est une taxe additionnelle à la carte grise, exigible uniquement lors de la première immatriculation en France. Deux situations se posent :
- Occasion déjà immatriculée en France : lors d’un simple changement de titulaire, aucun malus n’est réclamé. Le véhicule l’a acquitté (ou non) lors de sa mise en circulation initiale, et cela ne se rejoue pas.
- Occasion importée de l’étranger : le véhicule reçoit sa première immatriculation française à cette occasion. Un malus peut alors s’appliquer, mais avec une réfaction liée à son ancienneté (voir plus bas).
Autrement dit, il n’existe pas de « malus annuel » qui frapperait chaque année votre voiture d’occasion. Un projet de malus rétroactif, un temps évoqué pour 2026, a été reporté et reste, à ce jour, incertain dans son calendrier comme dans son contenu : mieux vaut ne pas le considérer comme applicable.
Barème du malus CO2 2026 : la grille g/km vers le montant
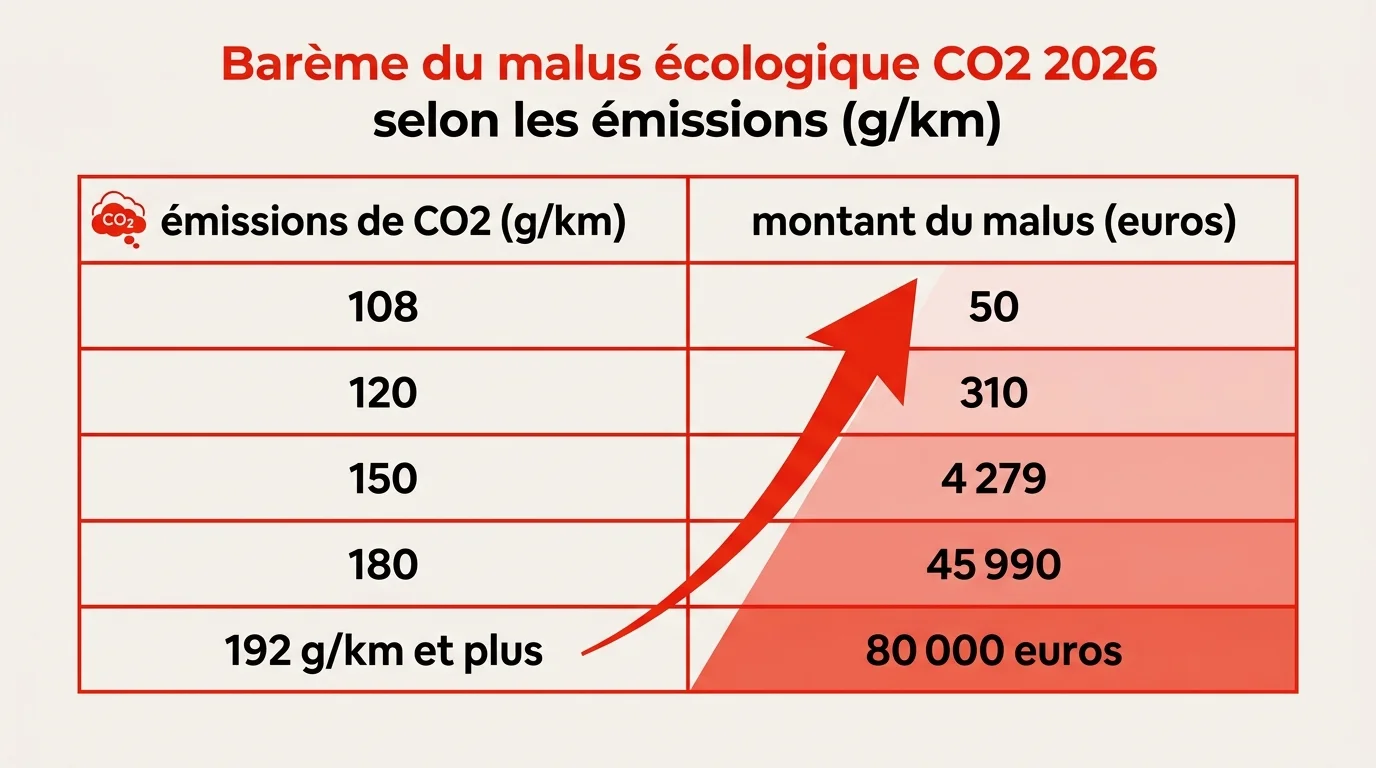
Le barème 2026 est progressif : chaque gramme de CO2 supplémentaire au-dessus de 108 g/km ajoute au montant dû, avec une accélération très forte dans le haut de la grille. Voici un extrait représentatif des valeurs officielles.
| Émissions de CO2 (g/km, WLTP) | Montant du malus CO2 2026 |
|---|---|
| Jusqu’à 107 g/km | 0 € (pas de malus) |
| 108 g/km | 50 € |
| 120 g/km | 310 € |
| 150 g/km | 4 279 € |
| 180 g/km | 45 990 € |
| 192 g/km et plus | 80 000 € (plafond) |
Entre ces jalons, chaque gramme intermédiaire a son propre tarif fixé par la grille annuelle. Les valeurs de CO2 à retenir sont celles inscrites sur le certificat d’immatriculation du véhicule (champ V.7).
Comment fonctionne le calcul du malus écologique voiture occasion ?
Pour une occasion, le calcul ne repose pas sur le barème de l’année d’achat, mais sur celui en vigueur lors de la première mise en circulation du véhicule, corrigé de son ancienneté. C’est ce mécanisme de réfaction qui rend le calcul du malus écologique voiture occasion très différent de celui d’un véhicule neuf.
La réfaction de 10 % par année d’ancienneté
Lorsqu’une occasion est importée et immatriculée pour la première fois en France, l’administration part du malus qui s’appliquait l’année de sa première mise en circulation (en France ou à l’étranger), puis lui retranche 10 % par année entamée d’ancienneté. La logique est simple :
- Le montant de référence est celui du barème de l’année de première immatriculation du véhicule.
- On applique un abattement de 10 % par année écoulée depuis cette date.
- Un véhicule de 10 ans ou plus voit son malus réduit à zéro : il est totalement exonéré.
Ce point est déterminant si vous envisagez d’immatriculer un véhicule importé en France : plus la voiture est ancienne, plus la réfaction efface le malus d’origine.
Un exemple concret de calcul
Prenons une berline importée dont le malus CO2 s’élevait à 3 000 € l’année de sa première mise en circulation, aujourd’hui âgée de 4 ans. La réfaction atteint 4 × 10 % = 40 %. Le malus résiduel dû à l’immatriculation française est donc de 3 000 € − 40 % = 1 800 €. La même voiture âgée de 6 ans supporterait 60 % de réfaction, soit 1 200 €, et au-delà de 10 ans, plus rien. Cet abattement s’applique de la même façon à la part liée au poids le cas échéant.
Malus CO2 ou malus au poids : quelles différences ?
Deux taxes coexistent et peuvent s’additionner. Le malus CO2 cible les émissions, le malus au poids (ou malus de masse) cible les véhicules lourds, indépendamment de leur motorisation. Le tableau ci-dessous résume leurs logiques respectives en 2026.
| Critère | Malus CO2 | Malus au poids |
|---|---|---|
| Base de calcul | Émissions de CO2 (g/km) | Masse en ordre de marche (kg) |
| Seuil de déclenchement 2026 | 108 g/km | 1 500 kg |
| Barème | Progressif, jusqu’à 80 000 € | 10 à 30 € par kg au-dessus du seuil |
| Véhicules électriques | Non concernés (0 g/km) | Exonérés |
| Occasion importée | Réfaction de 10 % par an | Réfaction de 10 % par an |
Le barème du malus au poids 2026 est lui aussi progressif : de 10 € par kilo dans la tranche 1 500-1 699 kg, il grimpe à 15 €/kg (1 700-1 799 kg), 20 €/kg (1 800-1 899 kg), 25 €/kg (1 900-1 999 kg) puis 30 €/kg au-delà de 2 000 kg. Les véhicules électriques et certains hybrides rechargeables restent épargnés par cette taxe de masse.
Exonérations et réductions du malus
Plusieurs situations ouvrent droit à une exonération totale ou à une réduction substantielle. Voici les principaux cas prévus par la réglementation.
- Véhicules électriques : émettant 0 g/km de CO2, ils échappent au malus CO2 comme au malus au poids.
- Personnes en situation de handicap : exonération totale sous conditions (voir ci-dessous).
- Familles nombreuses : réduction calculée par enfant à charge, sous forme de remboursement.
- Occasions de 10 ans et plus : la réfaction de 10 % par an annule le malus.
Personnes handicapées et véhicules PMR
L’exonération est totale pour le titulaire (ou le foyer ayant à charge un enfant titulaire) d’une carte mobilité inclusion (CMI) mention « invalidité ». Elle vaut pour un seul véhicule. Sont également exonérés les véhicules dits PMR, aménagés pour être accessibles en fauteuil roulant (mention « handicap » dans le champ carrosserie de la carte grise). Cette exonération couvre aussi bien le malus CO2 que le malus au poids.
Familles nombreuses de trois enfants et plus
Les foyers ayant au moins trois enfants à charge bénéficient d’un abattement, pour un véhicule d’au moins cinq places. La mécanique est la suivante :
- Malus CO2 : abattement de 20 g/km par enfant à charge (soit 60 g/km pour trois enfants).
- Malus au poids : abattement de 200 kg par enfant (soit 600 kg pour trois enfants).
Attention : cette réduction n’est pas appliquée au guichet lors de l’immatriculation. Il faut d’abord régler la taxe, puis demander le remboursement auprès de l’administration fiscale, jusqu’au 31 décembre de la deuxième année suivant l’immatriculation.
Quand et comment payer le malus ?
Le malus n’est pas une taxe annuelle : il est réglé en une seule fois, au moment de la demande de certificat d’immatriculation. Il s’ajoute aux autres composantes du coût de la carte grise (taxe régionale, taxe de gestion, redevance d’acheminement) et figure sur le même titre de paiement. En pratique, pour une occasion :
- Vous constituez votre dossier d’immatriculation en ligne (ANTS) ou via un professionnel habilité.
- Le simulateur intègre automatiquement le malus applicable selon le CO2, le poids et la date de première mise en circulation.
- Le règlement se fait au moment de la validation, avec le reste du tarif de la carte grise.
Avant tout achat d’occasion importée, pensez à vérifier les émissions de CO2 (champ V.7) et la date de première mise en circulation sur les documents étrangers : ce sont ces deux données qui déterminent le montant réellement dû. Pour une occasion française déjà immatriculée, aucun malus supplémentaire n’est à prévoir.

Leave a Reply